TCESP reúne gestores para orientar sobre Fase V do Audesp e prestação de contas do Terceiro Setor
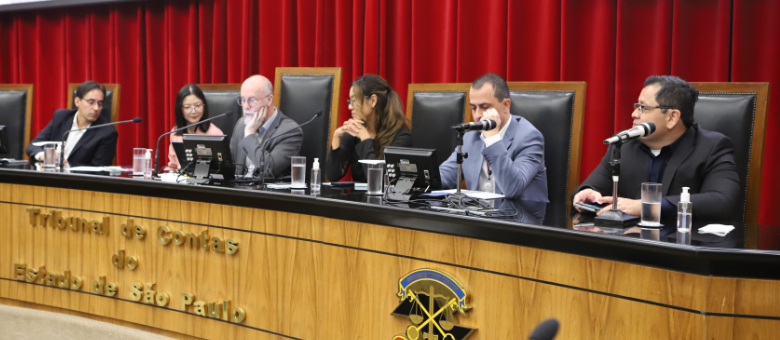
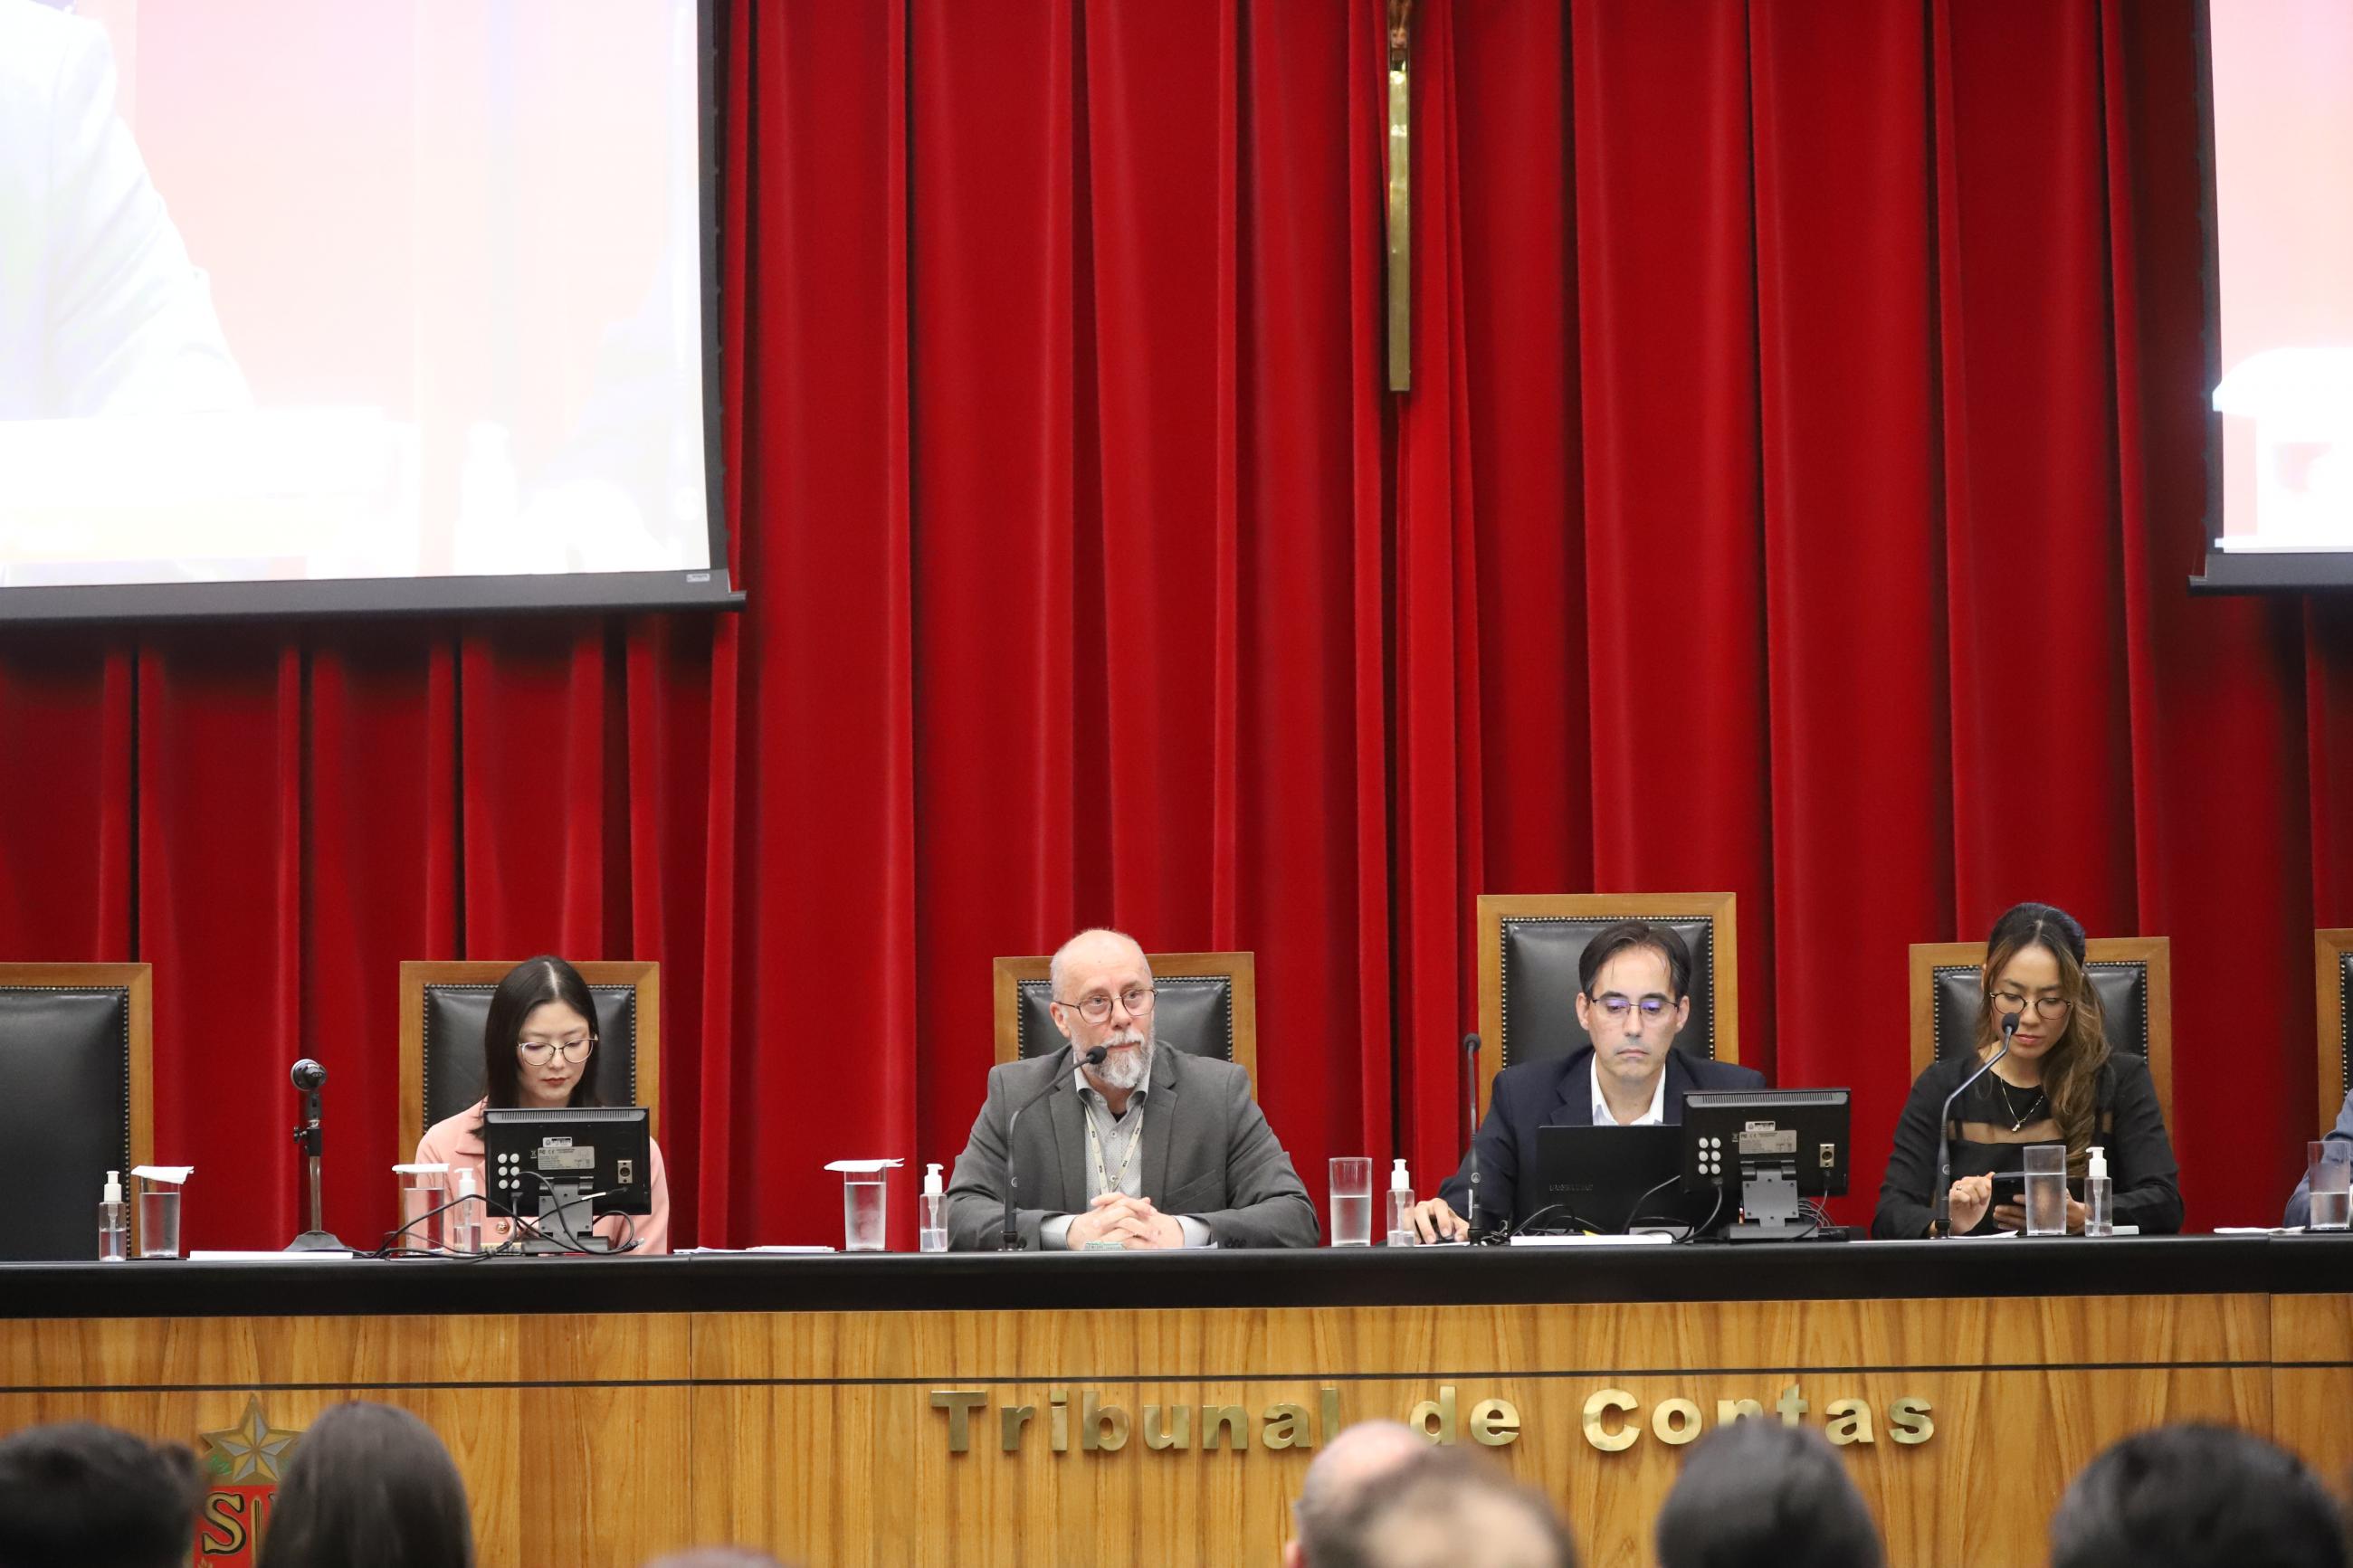
23/10/2026 – SÃO PAULO – O Tribunal de Contas do Estado de São Paulo (TCESP), por meio da Escola Paulista de Contas Públicas (EPCP), realizou encontro técnico sobre o Sistema Audesp – Fase V, voltado a servidores e gestores que atuam no Terceiro Setor, tanto no âmbito das entidades quanto dos órgãos estaduais e municipais. Transmitido ao vivo pelo canal oficial da EPCP no YouTube, o evento reuniu a equipe técnica responsável pela implantação da nova sistemática para esclarecer dúvidas sobre metas, plano de trabalho, prestação de contas e certidões.
A abertura institucional foi feita pelo Secretário-Diretor Geral do TCESP, Germano Fraga Lima. "Antes do Tribunal apontar irregularidades, fiscalizar, punir, é preciso que o Tribunal capacite aqueles que estão envolvidos nas prestações de contas", afirmou o SDG, que esteve acompanhado do Diretor de Supervisão da Fiscalização II do TCESP, Alexandre Teixeira Carsola.
A condução técnica ficou a cargo de César Schneider, Diretor Técnico da Divisão Audesp, com apoio de Ana Hiromi Iwai, Chefe Técnica de Fiscalização, e de Cássia Harue, Técnica de Controle Externo. Também participaram o Auditor de Controle Externo do Departamento de Tecnologia da Informação (DTI), Fleive Martins, bem como o Diretores da 1ª Diretoria de Fiscalização (DF-01), Gabriel Marchi da Silva, e Osame Morinishi Neto, Chefe Técnico da 10ª Diretoria de Fiscalização (DF-10). Estas Diretorias são especializadas na fiscalização do Terceiro Setor.
Prazo: sistema segue aberto para envio e retificação
O prazo inicial para a prestação de contas de 2025 era junho de 2026 e foi prorrogado por 90 dias — extensão que também transcorreu, em 16 de outubro. Segundo a equipe técnica, o sistema permanece aberto para primeiro envio e para retificações, mas a partir de agora a entrega passa a constar como em atraso.
A orientação é priorizar a informação correta em vez da informação tempestiva: se houver inconsistência, o jurisdicionado deve reenviar a prestação de contas integralmente, com a tag "retificação = true". Lembrou-se também que o ajuste precisa ser encaminhado primeiro, para que a prestação de contas seja enviada posteriormente.
Sobre eventual penalização, o Tribunal esclareceu que a decisão cabe ao Conselheiro Relator e que será analisado todo o contexto antes de qualquer sanção. O risco, porém, aumenta consideravelmente se o envio for deixado para o meio de 2027.
Metas: do diagnóstico ao plano de trabalho
O ponto central do encontro foi a construção de metas — a maior fonte de dúvidas encaminhadas à Divisão Audesp e às diretorias de fiscalização. Foi feito o alerta de que há relatórios de atividades sendo enviados completamente em branco, sem conteúdo nas tags, o que gera questionamentos da fiscalização.
A orientação metodológica é partir do diagnóstico da realidade, seguido pela definição do objetivo, do planejamento e, só então, das metas. Ficou destacada a distinção essencial: o objetivo é o que se quer alcançar; a meta são os passos e ações para alcançá-lo. Da mesma forma, prazo se relaciona à vigência do ajuste, enquanto a periodicidade define como a meta será aferida — mensal, quadrimestral ou no exercício.
Foi apresentada a ferramenta 5W2H (o quê, por quê, onde, quando, quem, como e quanto custa) como apoio, e citados os critérios de metas específicas, mensuráveis, atingíveis, relevantes e temporais, com base em George T. Doran (1981). Metas qualitativas não quantificáveis foram desaconselhadas por não permitirem avaliação objetiva.
O alerta mais enfático: o Tribunal está começando a julgar com irregularidade ajustes sem custos unitários claramente definidos, e a questão das metas deve seguir o mesmo caminho. "A atividade operacional precisa produzir resultados. Esses resultados são medidos nas metas", afirmou Schneider.
Termo aditivo e erros mais frequentes
Também foi detalhado que a prestação de contas compara o planejado com o executado — e que a última versão do plano de trabalho é a considerada pelo sistema. Por isso, o termo aditivo deve ser editado conforme o que o instrumento determina em papel, sem apagar metas que continuam exigíveis.
Entre os erros mais comuns no relatório de atividades, foram apresentados:
Meta não informada na prestação de contas — correção: incluir a meta, informando valor zero quando não executada;
Periodicidade incompleta — períodos vigentes faltantes, como dezembro ausente numa meta de vigência de março de 2025 a fevereiro de 2027;
Meta não identificada — geralmente por diferença de grafia no código: para o sistema, "meta 001" é diferente de "meta 1";
Período incompatível com a periodicidade — como informar "15º mês" numa meta mensal ou "quarto quadrimestre" numa meta quadrimestral.
A recomendação final é sempre checar o último plano de trabalho enviado com o relatório de atividades.
Certidões e repasses
O evento abordou as certidões, esclarecendo que as de corpo diretivo e conselhos devem ser do tipo específico para prestação de contas — não as de ajuste —, com vigência correspondente ao período da prestação de contas, e abrangendo todos os membros da diretoria e dos conselhos, com os respectivos períodos de atuação.
Sobre repasses, a regra é que o valor previsto seja menor ou igual ao valor do empenho, com justificativa obrigatória sempre que previsto e repassado divergirem. A previsão deve ser feita por fonte de recurso e, idealmente, por empenho.
O encontro também esclareceu que o cadastro do ajuste e a prestação de contas são de responsabilidade do órgão repassador, não da entidade do Terceiro Setor, e que instrumentos firmados antes de 1º de junho de 2023 permanecem na sistemática anterior — no SisRTS, para os municípios, e na regra de valor, para o Estado — até o fim da vigência.